Eine Mietrechnung hat Positionen, die in Standardvorlagen fehlen: Mietzeitraum, Mehrkilometer, Reinigung, Anzahlung. Diese Rechnungsvorlage ist für gewerbliche Vermieter von Fahrzeugen, Maschinen und Mietartikeln. Sie enthält einen Hinweiskasten zu den Pflichtangaben, den Sie vor dem Versand löschen. Download ohne Anmeldung, als Word-Datei und als PDF.
Was in eine Rechnung für die Vermietung gehört
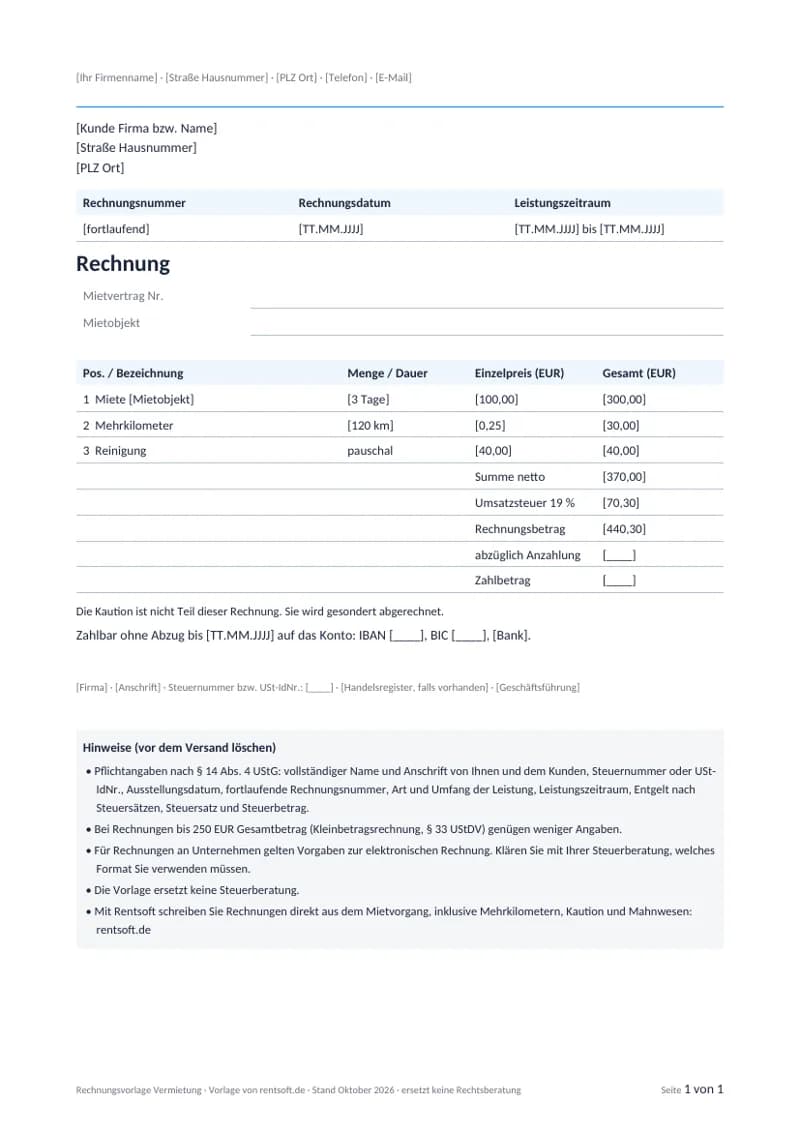
Oben stehen Ihr Briefkopf und die Anschrift Ihres Kunden. Darunter folgen Rechnungsnummer, Rechnungsdatum und Leistungszeitraum, also der Mietzeitraum. Die Positionstabelle enthält Beispielzeilen für Miete, Mehrkilometer und Reinigung mit Menge, Einzelpreis und Gesamtbetrag. Es folgen Summe netto, Umsatzsteuer, Rechnungsbetrag, Anzahlung und Zahlbetrag. Ein Satz stellt klar, dass die Kaution nicht Teil der Rechnung ist. Zahlungsziel und Bankverbindung stehen darunter, Steuernummer oder USt-IdNr. in der Fußzeile.
Der Hinweiskasten nennt die Pflichtangaben nach § 14 Abs. 4 UStG: vollständiger Name und Anschrift von Ihnen und Ihrem Kunden, Steuernummer oder USt-IdNr., Ausstellungsdatum, fortlaufende Rechnungsnummer, Art und Umfang der Leistung, Leistungszeitraum, Entgelt nach Steuersätzen, Steuersatz und Steuerbetrag. Für Kleinbetragsrechnungen bis 250 Euro Gesamtbetrag genügen nach § 33 UStDV weniger Angaben.
So setzen Sie die Rechnungsvorlage ein
Tragen Sie Ihren Briefkopf, Ihre Bankverbindung und Ihre Steuernummer einmal in die Word-Datei ein. Pro Vermietung ergänzen Sie Kunde, Rechnungsnummer, Mietzeitraum und Positionen. Vergeben Sie die Rechnungsnummern fortlaufend.
Ein Beispiel: Ein Kunde mietet einen Transporter für drei Tage und fährt 120 Kilometer mehr als vereinbart. Position 1 ist die Miete für drei Tage, Position 2 die Mehrkilometer, Position 3 die Reinigung. Die Anzahlung bei Buchung ziehen Sie unter dem Rechnungsbetrag ab.
Zweites Beispiel: Ein Bauunternehmen mietet einen Bagger für einen Monat und wird wöchentlich abgerechnet. Jede Rechnung nennt den Leistungszeitraum der jeweiligen Woche. So sehen Sie und Ihr Kunde, welche Woche bezahlt ist.
Typische Fehler bei Mietrechnungen
Der Leistungszeitraum fehlt, weil nur das Rechnungsdatum eingetragen wird. Er gehört zu den Pflichtangaben. Ein zweiter Fehler: Die Kaution wird als Position in die Rechnung geschrieben. Rechnen Sie sie getrennt ab, zum Beispiel mit der Kautionsquittung.
Für Rechnungen an Unternehmen gelten Vorgaben zur elektronischen Rechnung. Eine Word-Datei oder ein einfaches PDF ist keine E-Rechnung. Klären Sie mit Ihrer Steuerberatung, welches Format Sie für welche Kunden brauchen.